書評
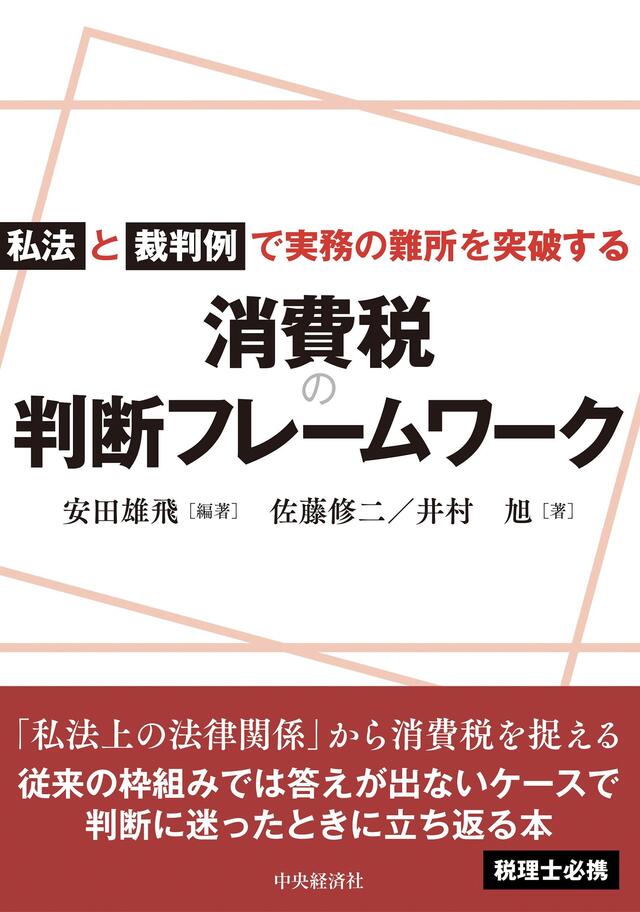 『旬刊経理情報』2026年11月1日号の書評欄(「inほんmation」・評者:木村 浩之 氏)に『私法と裁判例で実務の難所を突破する 消費税の判断フレームワーク』安田 雄飛 〔編著〕佐藤 修二・井村 旭〔著〕を掲載しました。
消費税の実務に携わる税理士、弁護士、企業の税務担当者、とりわけ通達や質疑応答事例を調べても明確な答えが見つからず、「結局、この問題をどう考えればよいのか」と悩んだ経験のある実務家には、ぜひ本書を手に取っていただきたい。本書は、個別論点について答えを教えてくれるだけの解説書ではない。答えのない問題に直面したときに、自ら答えにたどり着くための「考え方」を提示してくれる本だからである。
租税実務では、問題に直面すると、通達や質疑応答事例などから「答え」を探すことが多い。しかし、取引が少し複雑になれば、具体的な当てはめのしかたがわからない、あるいは類似事例と目の前の事案には相違があり、その違いが結論を左右するのかがわからない、ということが起こる。難しい案件ほど、「なぜその結論になるのか」を理解していなければ判断できない
本書の魅力は、まさにこの一段深いところまで読者を連れて行ってくれる点にある。そこで重要な道具となるのが、「私法」と「裁判例」である。当事者間にいかなる権利義務があり、誰が誰に何を提供し、何に対して金銭が支払われているのかという私法上の法律関係を明らかにし、裁判例から判断を左右する要素を読み取る。
こうして通達等に示された実務上の取扱いを、その前提となる私法上の法律関係にまで遡って理解することで、既存の事例とは完全に一致しない問題にも応用できる思考の「枠」が得られる。これは消費税に限らず、複雑な取引に関する税務を考える際にも、きわめて有用な思考方法である。
本書では、このような視点から、課税対象に始まり、非課税、免税、課税標準、仕入税額控除まで、消費税の主要な論点が幅広く検討される。終章でポイントに対する課税が取り上げられるのも興味深い。複数の当事者と取引が絡み合う新しいしくみについて、私法を踏まえて課税関係を考えることは、それまでに示された思考方法の格好の応用例となる。
最後に、本書を薦めるもう1つの大きな理由が、著者陣の魅力である。3名はいずれも法律家として私法を深く理解したうえで、租税実務を異なる立場から経験してきた。安田雄飛弁護士は国税審判官を経て、現在は大手法律事務所で実務の第一線に立つ。佐藤修二教授は長年の弁護士実務と国税審判官の経験を持ち、現在は研究者として活躍する。井村旭弁護士は都市銀行での企業実務と東京国税局での課税実務の双方の経験を有する。本書が裁判例を集めるにとどまらず、それを実務で利用できるフレームワークにまで昇華できたのは、こうした著者陣だからこそである。
生成AIの発達により、参考となる事例を「探す」ことは格段に容易になった。だからこそ、その先にある「考える」仕事の価値はむしろ高まる。
本書は、消費税を学ぶための本である以上に、既存の答えがない税務問題を自ら考える力を鍛える本として、税務に携わる実務家に広く薦めたい1冊である。
木村 浩之(弁護士法人淀屋橋・山上合同 パートナー弁護士)
記事掲載書籍をカートに入れる